Blasenindex Q3/2026: Die Luft geht weiter raus


Die Brisanz der Blasengefahr sinkt weiter: Das Rückschlagpotential liegt bundesweit nur noch bei 17% (Q3/2025: 20%, Q3/2023: 23%), bei den Top7-Städten bei 28%. Begünstigt wurde der Trend zu geringerem Rückschlagpotential durch steigende Mieten bei stagnierenden Kaufpreisen. Die Verbreitung der Blasengefahr geht kräftig zurück (-4 Punkte), betrifft aber weiterhin 262 von 400 Kreisen mit mäßigem bis hohem Risiko.
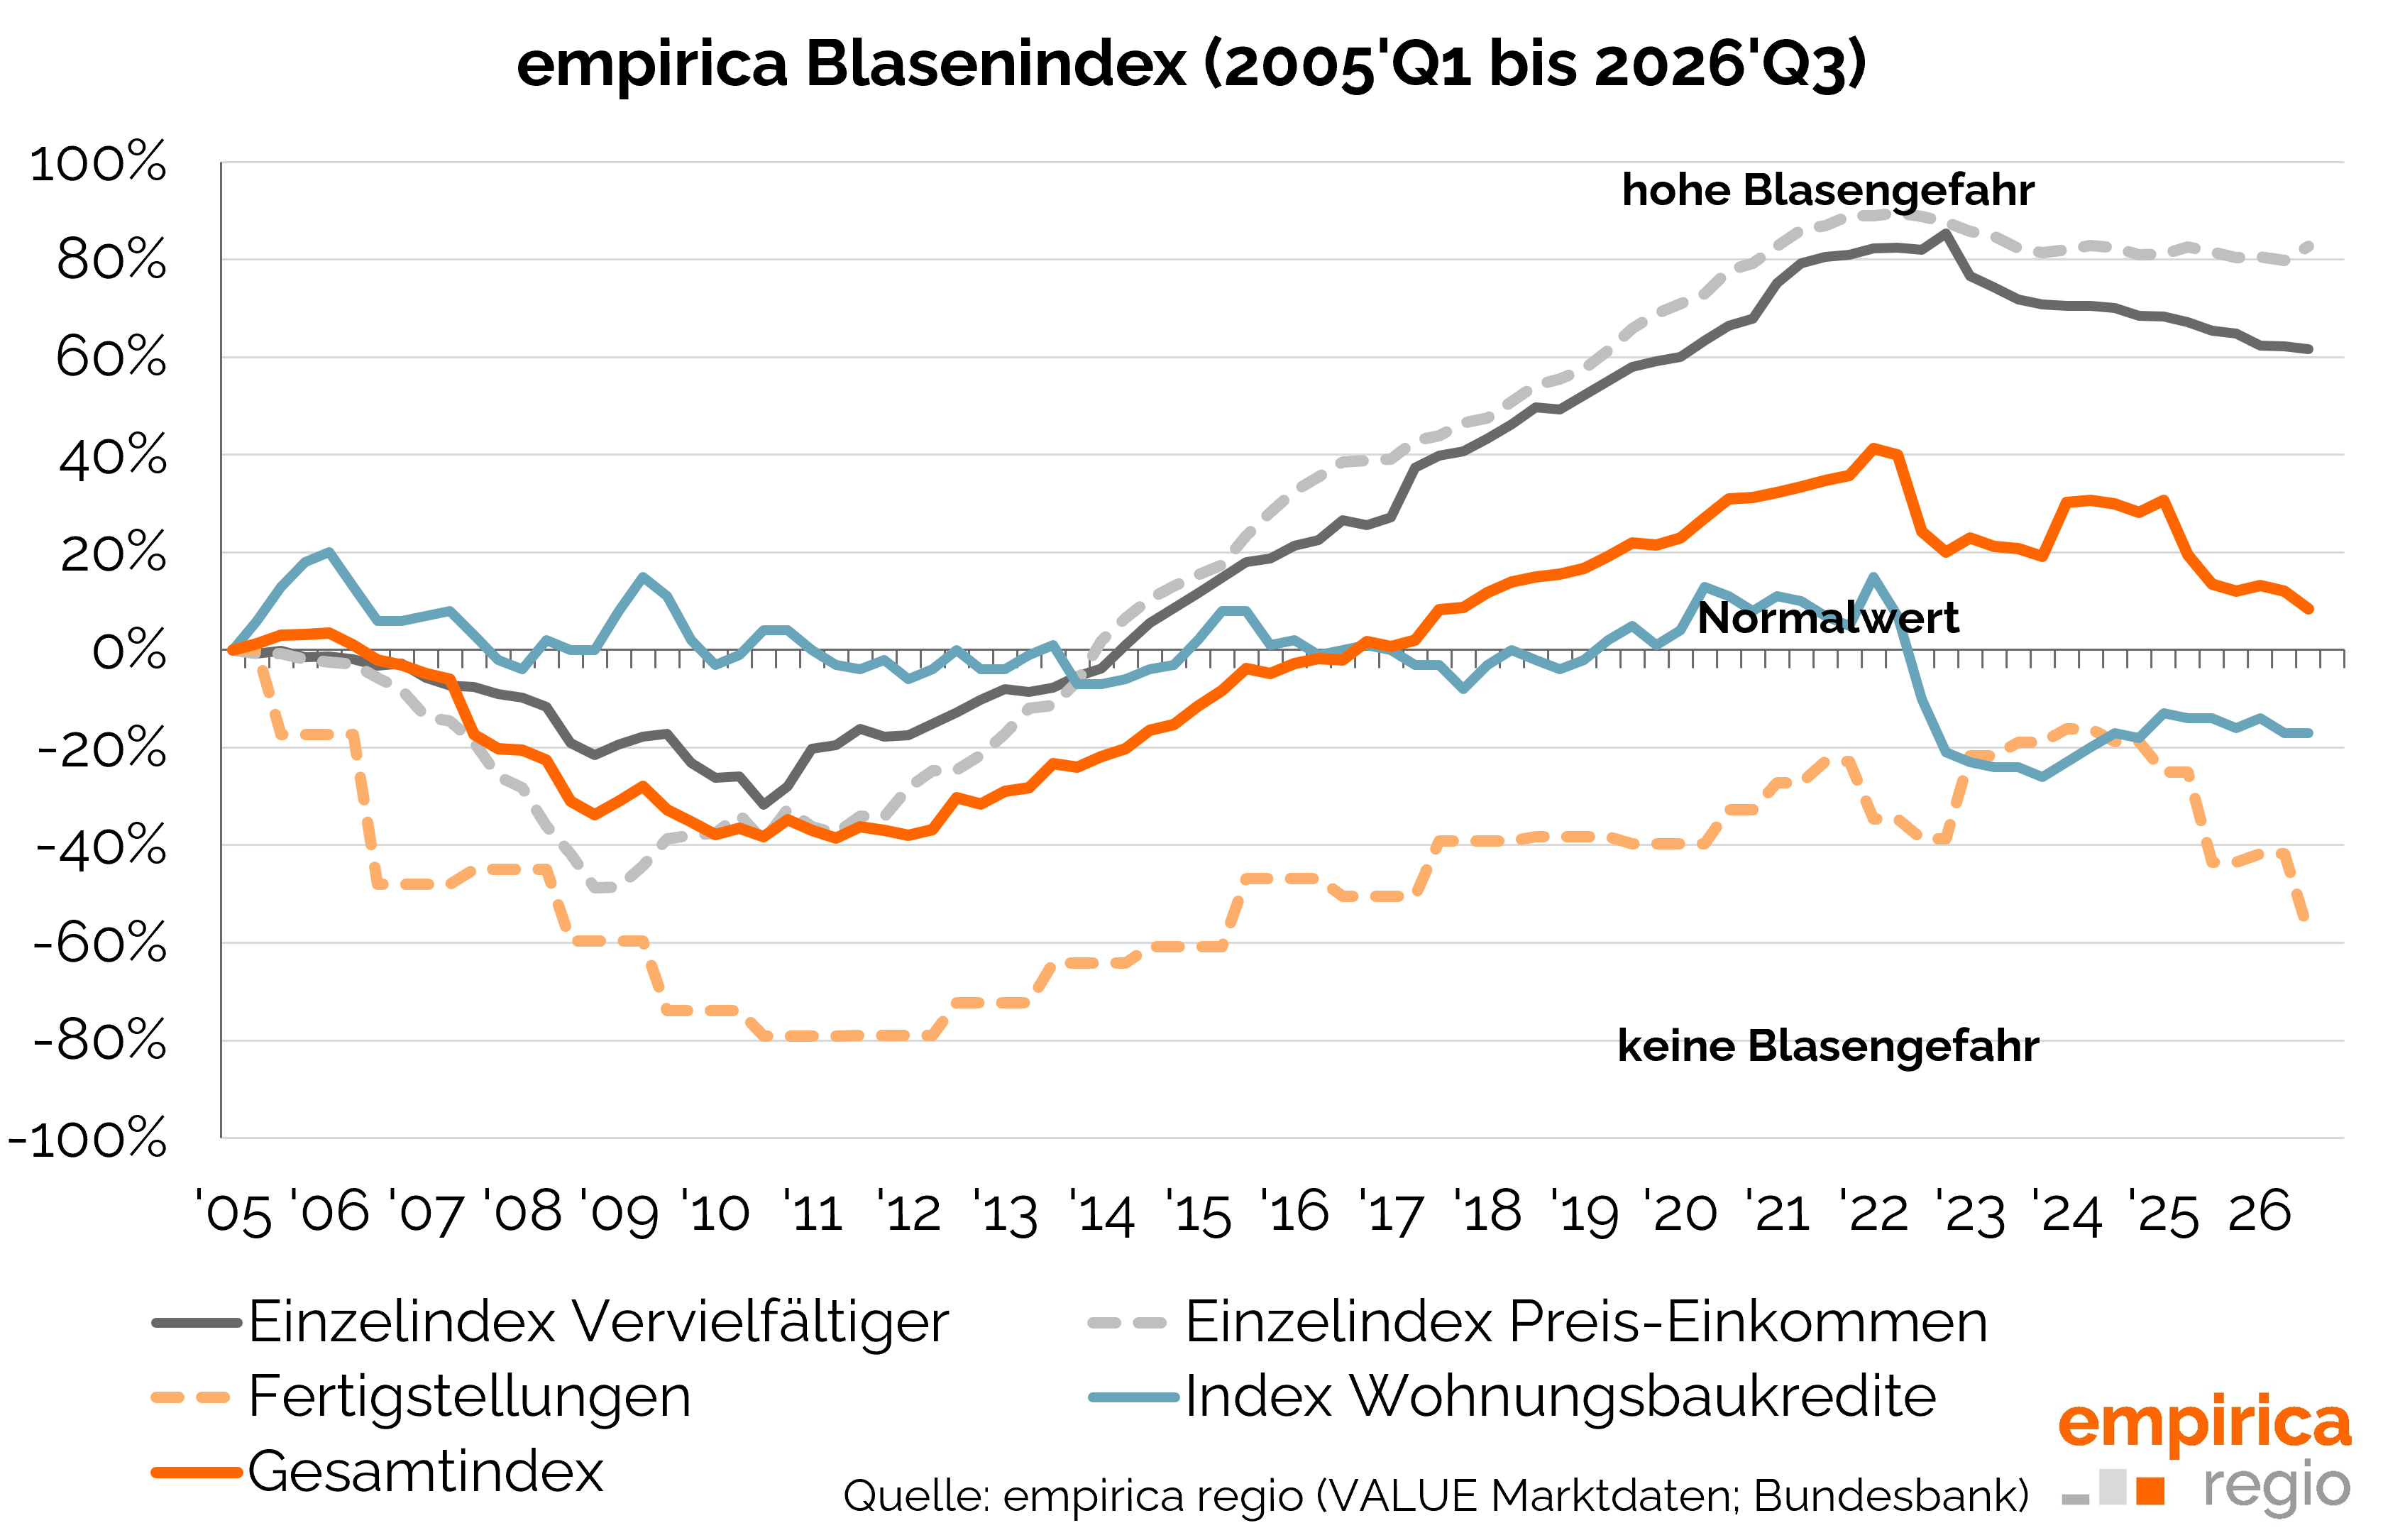
Bei den vier Teilindizes bewegt sich mehr als in den Vorquartalen: Der Teilindex Fertigstellungen fällt kräftig (-16 Punkte), die Indizes für Vervielfältiger und Wohnungsbaukredite sinken leicht (je -1 Punkt). Der Index für Preis-Einkommen steigt (+1 Punkt). Auch in der Verbreitung zeigt sich ein ruhiges Bild: Aktuell weisen 48% der Kreise ein „mäßiges“ und weitere 14% ein „eher hohes“ und 5% ein „hohes“ Blasenrisiko auf – deutlich weniger als im Höchststand von 326 Kreisen mit mäßigem bis hohem Risiko Ende 2021.
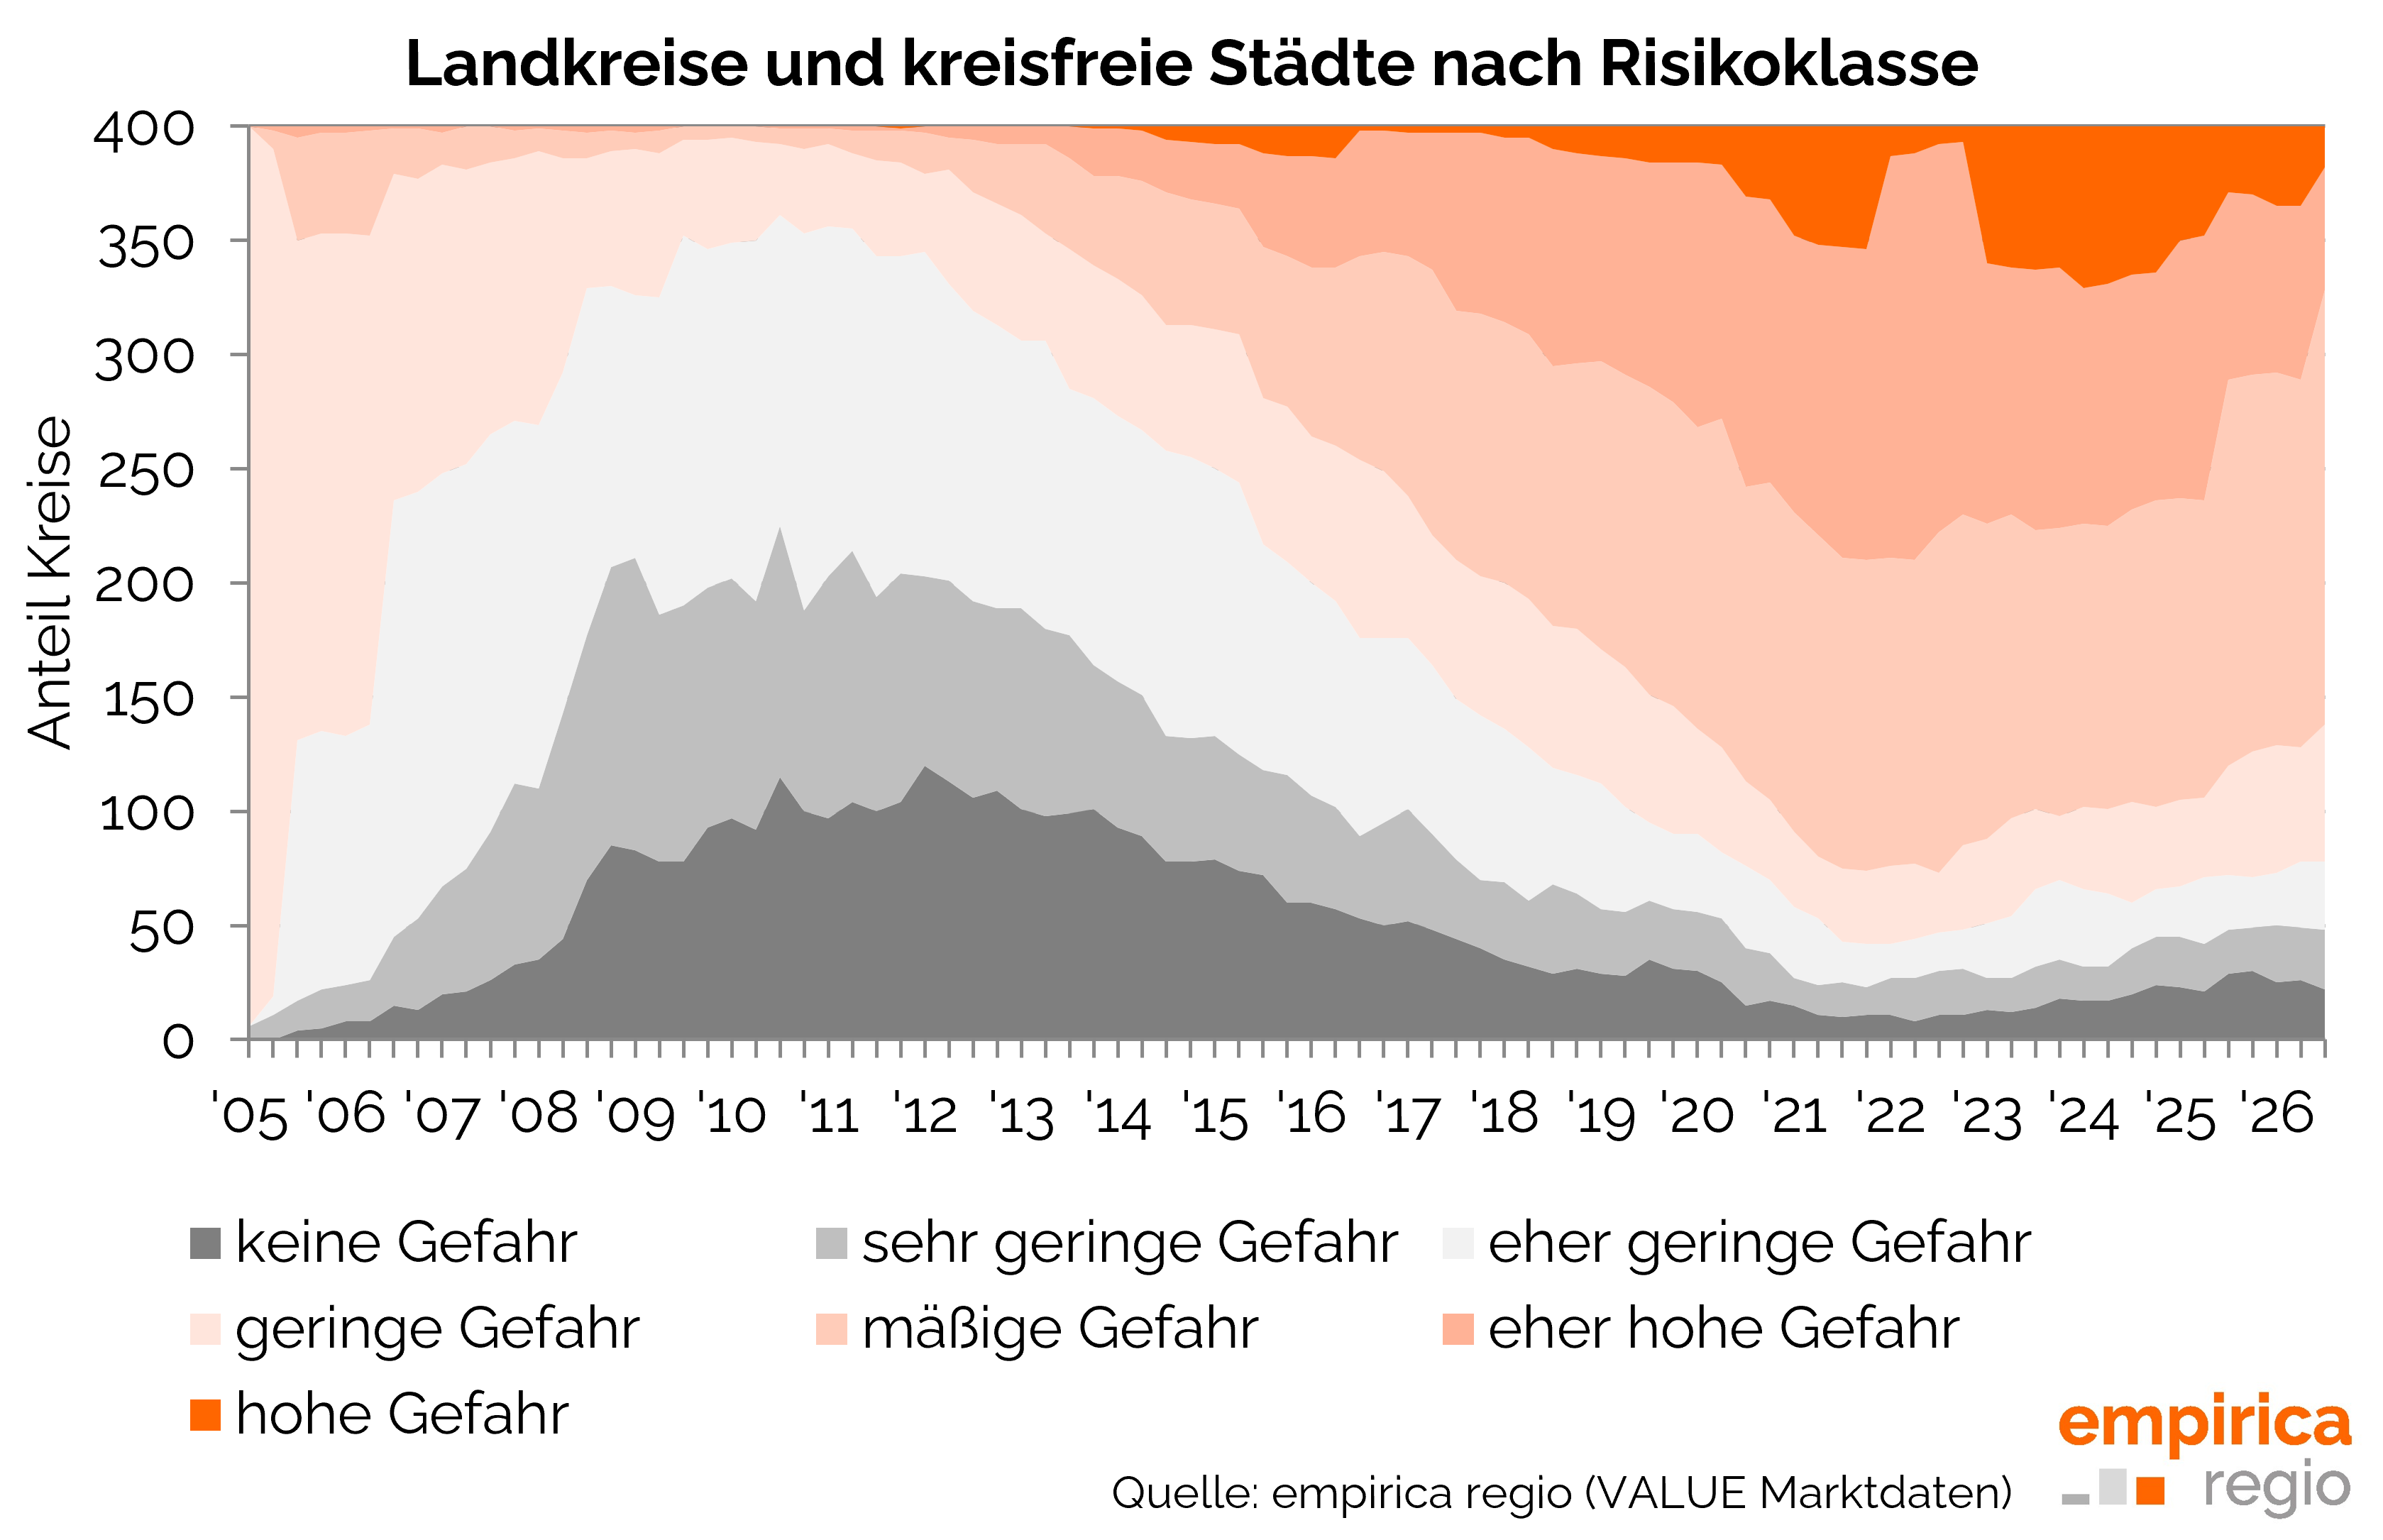
Unter den Großstädten zeigt sich dabei ein deutliches Gefälle: In Dortmund besteht weiterhin eine „geringe“ Gefahr, Essen und Stuttgart weisen ein „mäßiges“ Risiko auf. Ein „hohes“ Risiko gibt es nur noch in Hamburg, während das Risiko in allen anderen Metropolen „eher hoch“ ist.
Datenbasis Blasenindex
Der empirica Blasenindex ist ein vierteljährlich veröffentlichter Index, der das Risiko einer Immobilienblase in verschiedenen Regionen Deutschlands bewertet. Alle Daten können als Einzeldatensatz oder über einen Datenbankzugang bei empirica regio bezogen werden. Detaillierte Ergebnisse und weitere Information zur Methodik finden Sie hier zum Download:


Der aktuelle Kommentar von Dr. Reiner Braun: Die Luft geht weiter raus – Warum die Blasengefahr sinkt, aber die Krise eskaliert
Eine Immobilienblase platzt, wenn überhitzte Preise ungebremst abstürzen. Das Risiko dafür steigt immer dann, wenn die Kaufpreise der Realität davonlaufen und schneller klettern als die Mieten – ein Phänomen, das man von überbewerteten Aktien kennt, deren Kurse völlig entkoppelt von den Unternehmensgewinnen gestiegen sind. Am deutschen Wohnungsmarkt ist dieses spezifische Blasenrisiko jedoch seit 2022 nahezu Geschichte. Der Grund dafür ist allerdings kein gesundes Marktwachstum, sondern eine brutale Vollbremsung.
Der historische Zinsanstieg der letzten Jahre hat die Finanzierungskosten derart in die Höhe getrieben, dass der Neubau regelrecht kollabiert ist. Die logische Konsequenz: Der ohnehin fatale Wohnungsmangel hat sich weiter verschärft, was die Mieten noch rasanter in die Höhe treibt als je zuvor. Gleichzeitig zog der Zinsschock den Kaufpreisen für Bestandsimmobilien den Boden unter den Füßen weg, weil Investitionen schlicht unrentabel wurden.
Jetzt wiederholt sich die Geschichte mit Ansage
Die Zinsen haben erneut einen erheblichen Sprung nach oben gemacht. In den inserierten Angebotspreisen ist dieser Realitätsschock zwar noch nicht angekommen – hier regiert das Prinzip Hoffnung. Viele Verkäufer klammern sich verzweifelt an die „alten Mondpreise“, um irgendwie mit einem blauen Auge davonzukommen. Ein fataler Irrglaube: Die Preise werden früher oder später unweigerlich nachgeben. Da sich der Wohnungsmangel durch den fehlenden Neubau parallel weiter verschlimmert, lautet das unbarmherzige Fazit des Marktes: Die Mieten explodieren, die Bestandspreise brechen ein, aber die Blasengefahr sinkt – immerhin. Die Luft dürfte danach endgültig raus sein.
Die politische Debatte um Enteignungen wirkt in diesem ohnehin toxischen Umfeld wie ein Brandbeschleuniger. Sie potenziert das Problem auf Kosten der Mieter. Kapital ist ein scheues Reh: Investoren machen längst einen großen Bogen um Standorte, an denen Eigentumsrechte zur Disposition gestellt werden. Das Ergebnis dieser verfehlten Signalwirkung ist absehbar: Der Neubau bricht noch tiefer ein, Sanierungen im Bestand unterbleiben, die Preise für Bestandsimmobilien rutschen weiter ab. Die Quittung für diese Politik tragen am Ende die Wohnungssuchenden: Mieten rauf, Qualität runter.